Możliwość płacenia BLIKIEM zbliżeniowo wygląda z perspektywy użytkownika bardzo prosto — wystarczy odblokowany telefon i terminal z funkcją płatności bezdotykowych — ale po drodze pojawia się kilka warunków technicznych, ograniczeń i pytań o bezpieczeństwo, które warto znać przed pierwszą próbą przy kasie. Nie działa to wszędzie. Najwięcej nieporozumień bierze się z mylenia zwykłego kodu BLIK z płatnością zbliżeniową oraz z założenia, że każda aplikacja bankowa obsłuży tę funkcję tak samo. Ten mechanizm jest wygodny, szybki i w wielu sytuacjach po prostu praktyczniejszy od karty. Najważniejsze jest jedno: trzeba mieć odpowiedni telefon, aktywną usługę w aplikacji bankowej i poprawnie ustawione płatności zbliżeniowe.
Na czym polega BLIK zbliżeniowy
BLIK zbliżeniowy to forma płatności bezdotykowej telefonem, przy której nie wpisuje się sześciocyfrowego kodu znanego z klasycznego BLIKA. Zamiast generowania kodu telefon komunikuje się z terminalem podobnie jak przy płatności kartą zbliżeniową lub telefonem podpiętym do portfela mobilnego. Dla użytkownika różnica jest prosta: odblokowanie telefonu, przyłożenie do terminala i ewentualne potwierdzenie transakcji zgodnie z zasadami banku.
To ważne, bo wiele osób wciąż kojarzy BLIK wyłącznie z przelewami na telefon, wypłatą z bankomatu albo płatnością internetową. Tymczasem płatność zbliżeniowa działa bardziej „w tle” i wymaga wcześniejszej konfiguracji. Jeśli usługa nie została aktywowana w aplikacji albo telefon nie spełnia wymagań, terminal niczego nie „złapie”, nawet jeśli sam BLIK w banku jest dostępny.
Klasyczny kod BLIK i BLIK zbliżeniowy to nie to samo. Jedno służy do wpisania kodu i zatwierdzenia operacji, drugie działa przez zbliżenie telefonu do terminala.
Co jest potrzebne, żeby to uruchomić
Najczęściej potrzebne są trzy elementy: telefon z modułem NFC, aplikacja bankowa obsługująca płatności BLIK zbliżeniowo oraz włączona funkcja płatności zbliżeniowych w systemie i w samej aplikacji. Bez tego zestawu usługa nie ruszy. Sam dostęp do BLIKA jako takiego nie wystarcza.
W praktyce najwięcej problemów wynika z dwóch rzeczy: wyłączonego NFC i braku aktywacji usługi w banku. Część osób pobiera aplikację, widzi ikonę BLIK i zakłada, że wszystko jest gotowe. Tymczasem bank może wymagać dodatkowego włączenia funkcji, zaakceptowania regulaminu albo ustawienia BLIKA jako domyślnej metody płatności zbliżeniowych.
- telefon z NFC,
- aktualna aplikacja bankowa,
- aktywny BLIK zbliżeniowy w ustawieniach,
- dostęp do internetu przynajmniej przy pierwszej konfiguracji,
- odblokada ekranu ustawiona w telefonie.
Telefon i system operacyjny
Nie każdy telefon obsłuży tę funkcję w identyczny sposób. Podstawą jest NFC, ale znaczenie ma też system operacyjny i to, czy bank wspiera płatności zbliżeniowe BLIK właśnie na danej platformie. Zdarza się, że na jednym typie urządzeń funkcja działa od ręki, a na innym nadal nie jest dostępna lub wymaga dodatkowych ustawień.
Problemem bywa też oprogramowanie telefonu. Jeśli system jest mocno zmodyfikowany, ma wyłączone usługi odpowiedzialne za płatności albo nie ma ustawionej blokady ekranu, aplikacja może zablokować aktywację usługi. To nie jest złośliwość, tylko element zabezpieczeń.
Znaczenie ma również to, czy telefon jest odblokowany w momencie płatności. W wielu przypadkach samo wybudzenie ekranu nie wystarczy. Terminal może czekać na pełne odblokowanie urządzenia i autoryzację użytkownika.
Warto też pamiętać, że etui z grubą wkładką, metalowym uchwytem albo kilkoma kartami potrafi osłabić komunikację z terminalem. Jeśli płatność raz po raz nie przechodzi, przyczyna bywa zaskakująco prosta: telefon trzeba przyłożyć inną stroną albo wyjąć z etui.
Aktywacja w aplikacji bankowej
Sam proces aktywacji zwykle jest krótki, ale różni się między aplikacjami. Najczęściej trzeba wejść w sekcję płatności, odszukać BLIK zbliżeniowy, zaakceptować zasady i nadać odpowiednie uprawnienia. Czasem aplikacja prosi też o ustawienie tej metody jako domyślnej dla płatności zbliżeniowych.
Po aktywacji dobrze jest sprawdzić, czy system telefonu rzeczywiście widzi aplikację bankową jako narzędzie do płatności. Jeśli w ustawieniach nadal priorytet ma inna metoda, terminal może próbować korzystać z niej zamiast z BLIKA. To częsty powód zamieszania przy pierwszych zakupach.
Nie zawsze wszystko działa od razu po instalacji. Czasem potrzebne jest ponowne uruchomienie telefonu, aktualizacja aplikacji albo ponowne zalogowanie. Niby drobiazg, ale właśnie na tym etapie najczęściej przepada kilkanaście minut przy konfiguracji.
Jeśli w aplikacji nie ma opcji BLIK zbliżeniowy, nie należy zakładać, że została ukryta. Zwykle oznacza to po prostu brak wsparcia dla tej funkcji w danym banku, na danym urządzeniu albo w konkretnej wersji systemu.
Jak zapłacić przy terminalu krok po kroku
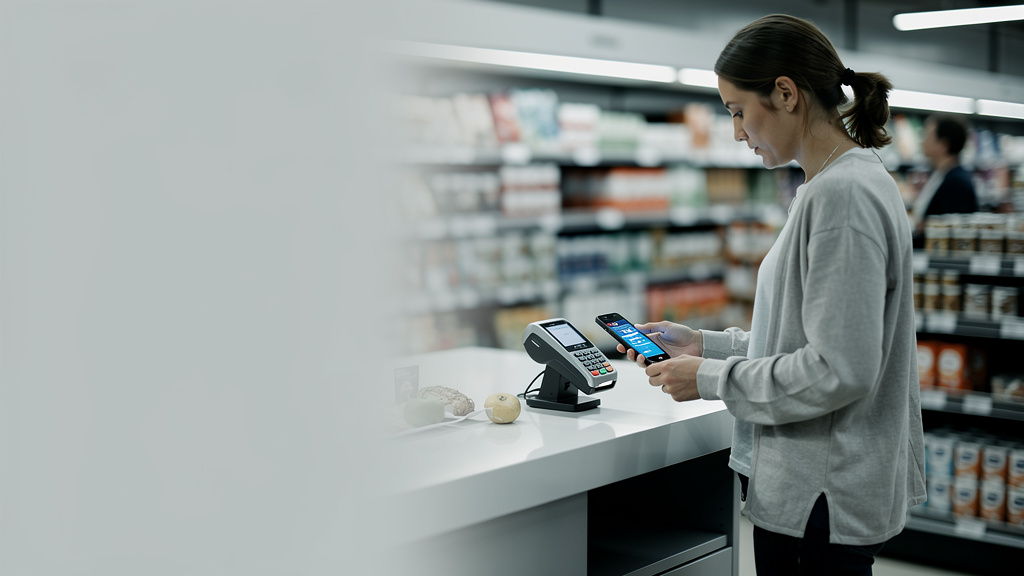
Sam zakup wygląda prościej niż konfiguracja. Po podaniu kwoty przez sprzedawcę wystarczy odblokować telefon i przyłożyć go do terminala w miejscu, gdzie zwykle przykłada się kartę. Jeśli wszystko jest ustawione poprawnie, terminal odczyta płatność i pokaże potwierdzenie.
- Odblokować telefon.
- Upewnić się, że NFC jest włączone.
- Przyłożyć tył telefonu do terminala.
- Poczekać na sygnał lub komunikat o akceptacji.
- W razie potrzeby potwierdzić transakcję zgodnie z wymaganiami aplikacji.
Jeśli płatność nie przechodzi za pierwszym razem, nie oznacza to od razu awarii. Czasem telefon jest przyłożony zbyt krótko, zbyt wysoko albo nie tym miejscem, w którym znajduje się antena NFC. W niektórych modelach działa ona bliżej górnej części obudowy, w innych centralnie. Drobiazg, ale przy kasie robi różnicę.
Warto też wiedzieć, że nie każda odmowa oznacza brak środków. Komunikat może wynikać z braku połączenia aplikacji z usługą, błędu autoryzacji, wyłączonego NFC albo z tego, że terminal chwilowo nie przyjął płatności bezdotykowej. Najrozsądniej wtedy odblokować telefon ponownie i spróbować jeszcze raz.
Bezpieczeństwo: czego naprawdę pilnować
Płatności zbliżeniowe telefonem budzą emocje głównie dlatego, że odbywają się szybko i bez wyciągania karty. To jednak nie oznacza, że są „na słowo honoru”. Bezpieczeństwo opiera się na kilku warstwach: blokadzie telefonu, zabezpieczeniach aplikacji bankowej i mechanizmach autoryzacji samej transakcji.
Największym błędem jest używanie telefonu bez kodu, wzoru albo biometrii. Wtedy nawet najlepsza aplikacja ma ograniczone pole manewru. Jeśli urządzenie zostanie zgubione, ryzyko rośnie nie przez sam BLIK, ale przez brak podstawowych zabezpieczeń po stronie użytkownika.
Blokada ekranu to nie detal. Bez niej część aplikacji w ogóle nie pozwoli uruchomić płatności zbliżeniowych.
- ustawić PIN, hasło lub biometrię,
- nie wyłączać blokady ekranu „dla wygody”,
- aktualizować system i aplikację bankową,
- w razie utraty telefonu jak najszybciej zablokować dostęp do bankowości.
Warto też zachować zwykłą czujność przy potwierdzaniu operacji. Jeśli aplikacja wyświetla prośbę o autoryzację transakcji, której nie inicjowano, nie należy niczego zatwierdzać. To zasada stara jak bankowość mobilna, ale nadal aktualna.
Najczęstsze problemy i ich przyczyny
Najwięcej trudności pojawia się na starcie, kiedy wszystko teoretycznie jest „włączone”, a terminal nadal nie reaguje. W takich sytuacjach dobrze przejść po kolei przez podstawy zamiast od razu szukać winy po stronie sklepu albo banku.
Dlaczego terminal nie widzi telefonu
Pierwsza rzecz do sprawdzenia to NFC. Zdarza się, że moduł jest wyłączony po oszczędzaniu baterii, aktualizacji systemu albo przypadkowym kliknięciu w szybkim panelu. Druga sprawa to odblokowanie telefonu — w części konfiguracji samo podświetlenie ekranu nie wystarcza.
Kolejny punkt to domyślna aplikacja płatnicza. Jeśli telefon ma ustawioną inną metodę płatności zbliżeniowych, BLIK może nie zostać uruchomiony mimo aktywnej usługi w banku. Wtedy trzeba zajrzeć do ustawień płatności i sprawdzić, co system wybiera przy zbliżeniu do terminala.
Nie można też wykluczyć problemu po stronie terminala. Starsze urządzenia albo chwilowe błędy połączenia zdarzają się nadal. Jeśli telefon działał wcześniej poprawnie, a nagle jedna konkretna kasa nie przyjmuje płatności, przyczyna nie musi leżeć po stronie użytkownika.
Bywa też tak, że przeszkadza etui, uchwyt magnetyczny lub grubsza nakładka. Przy płatnościach bezdotykowych to częstsze, niż się wydaje. Czasem wystarczy zdjąć obudowę i spróbować jeszcze raz.
Czy BLIK zbliżeniowy zastąpi kartę
W codziennych zakupach dla wielu osób — tak. Telefon zwykle i tak jest pod ręką, więc płatność odbywa się szybciej niż szukanie portfela. Do tego dochodzi wygoda przy drobnych zakupach, biletach, kawie na wynos czy płaceniu w pośpiechu.
Nie w każdej sytuacji będzie to jednak pełny zamiennik karty. Jeśli telefon się rozładuje, uszkodzi albo aplikacja akurat wymaga ponownej konfiguracji, zapasowa metoda płatności nadal ma sens. Rozsądniej traktować BLIK zbliżeniowy jako bardzo wygodne narzędzie, a nie jedyne zabezpieczenie na każdą sytuację.
Najważniejsze jest poprawne uruchomienie usługi i świadomość, że to osobna funkcja, a nie „ten sam BLIK, tylko bez kodu”. Po ustawieniu wszystkiego jak należy płatność przy terminalu trwa zwykle kilka sekund i właśnie dlatego ta metoda tak szybko się przyjmuje.