BLIK kojarzy się z polskim kodem 6-cyfrowym, ale pytanie o to, „w jakich krajach działa”, nie ma jednej prostej odpowiedzi. Trzeba najpierw rozdzielić rodzaje płatności, potem sprawdzić, czy chodzi o sklep internetowy, terminal czy bankomat, a na końcu ocenić, czy dany bank udostępnia konkretną funkcję. Dopiero wtedy widać pełny obraz. W praktyce BLIK działa przede wszystkim w Polsce, ale część jego funkcji można wykorzystać także za granicą.
Gdzie BLIK działa na pewno: Polska jako podstawowy rynek
Najprostsza i najuczciwsza odpowiedź brzmi tak: BLIK jest systemem stworzonym przede wszystkim dla rynku polskiego. To w Polsce działa najszerzej i tu obejmuje pełny zestaw funkcji: płatności internetowe, przelewy na telefon, wypłaty z bankomatów, wpłaty we wpłatomatach, płatności w terminalach oraz płatności zbliżeniowe — o ile bank je udostępnia.
W codziennym użyciu oznacza to, że w Polsce BLIK jest rozwiązaniem „domyślnym” dla wielu osób: zamiast karty, zamiast wpisywania numeru rachunku, zamiast gotówki. Poza Polską sytuacja robi się bardziej złożona, bo nie każda funkcja wychodzi poza kraj w ten sam sposób.
Nie istnieje jeden „międzynarodowy BLIK” działający identycznie wszędzie. Zasięg zależy od typu transakcji, a nie tylko od kraju pobytu użytkownika.
W jakich krajach działa BLIK za granicą
Jeśli pytanie dotyczy samego kraju pobytu, odpowiedź brzmi: z BLIKA można korzystać także poza Polską, ale tylko w określonych scenariuszach. Nie chodzi więc o listę państw, w których „BLIK jest obecny” w klasycznym sensie, tylko o to, czy dana metoda płatności jest wspierana przez sklep, terminal albo aplikację bankową.
Najważniejsze rozróżnienie wygląda tak:
- w Polsce — dostępny jest najszerszy zakres funkcji,
- za granicą online — działa wtedy, gdy zagraniczny sklep udostępnia BLIK jako metodę płatności,
- za granicą zbliżeniowo — może działać w punktach akceptujących płatności zbliżeniowe, jeśli bank udostępnia BLIK zbliżeniowy,
- w bankomatach za granicą — nie należy zakładać, że klasyczna wypłata kodem BLIK będzie dostępna tak jak w Polsce.
To ważne, bo wiele osób szuka listy państw: Niemcy, Hiszpania, Włochy, Czechy i tak dalej. W praktyce sama lista niewiele daje. Znacznie ważniejsze jest to, czy konkretny kanał płatności obsługuje BLIK.
Płatności internetowe BLIK poza Polską
Tu najłatwiej o nieporozumienie. BLIK może działać w zagranicznym sklepie internetowym, ale tylko wtedy, gdy ten sklep udostępnia go przy finalizacji zamówienia. Nie ma znaczenia, że sklep jest „zagraniczny” jako taki. Znaczenie ma to, czy operator płatności w danym checkoutcie przewidział BLIK.
Czy da się zapłacić BLIKIEM w obcym sklepie internetowym
Tak — pod warunkiem, że przy płatności rzeczywiście pojawia się opcja BLIK. Jeśli w koszyku widoczna jest ta metoda, można zatwierdzić transakcję kodem albo w aplikacji banku, dokładnie tak samo jak przy wielu polskich zakupach online.
W praktyce spotyka się to najczęściej w sklepach, które sprzedają do Polski albo obsługują polskich klientów. Czasem jest to zagraniczna platforma, ale z lokalnie dostosowaną płatnością. Czasem międzynarodowy sklep uruchamia BLIK tylko na wybranych rynkach. Z punktu widzenia kupującego liczy się jedno: czy opcja jest na ekranie.
Nie warto natomiast zakładać, że skoro sklep wysyła do Polski, to BLIK na pewno przyjmie. To tak nie działa. Wiele dużych serwisów zagranicznych nadal stawia na karty, portfele cyfrowe i lokalne przelewy, bez wdrażania BLIKA.
Druga sprawa to waluta. Nawet jeśli transakcja jest wykonywana BLIKIEM, zakup może być rozliczony w walucie obcej zgodnie z zasadami banku lub sklepu. Sam BLIK nie znosi kosztów przewalutowania. To osobna kwestia, o której łatwo zapomnieć podczas zakupów za granicą.
Właśnie dlatego odpowiedź na pytanie „czy BLIK działa w danym kraju” bywa myląca. W zakupach online ważniejszy od kraju jest system płatności wdrożony w sklepie.
BLIK zbliżeniowy za granicą
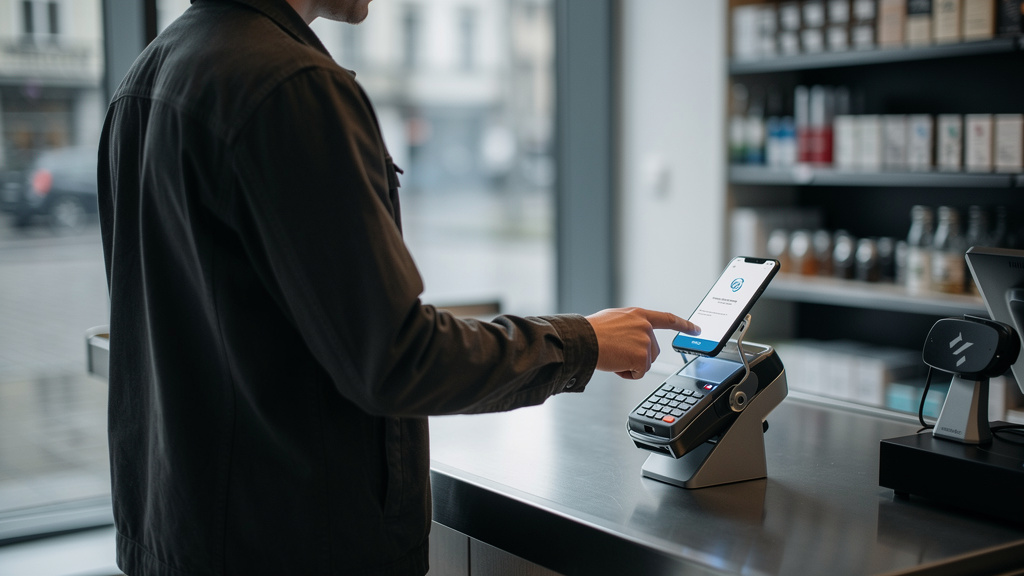
To obecnie najbardziej praktyczny wariant używania BLIKA poza Polską. Jeśli bank udostępnia BLIK zbliżeniowy, a telefon spełnia wymagania techniczne, płatność może przejść również poza krajem — przy terminalu obsługującym płatności zbliżeniowe.
Dla użytkownika wygląda to podobnie jak płatność telefonem innym portfelem mobilnym: odblokowanie urządzenia, przyłożenie do terminala, potwierdzenie transakcji zgodnie z ustawieniami telefonu lub banku.
Od czego zależy działanie BLIKA zbliżeniowego poza Polską
Tu decydują trzy rzeczy naraz. Po pierwsze, bank musi oferować płatności zbliżeniowe BLIKIEM. Po drugie, telefon musi obsługiwać odpowiednią technologię, zwykle z modułem NFC. Po trzecie, terminal w sklepie za granicą musi akceptować standardowe płatności zbliżeniowe.
Nie da się więc uczciwie powiedzieć, że BLIK zbliżeniowy działa „we wszystkich krajach świata”, ale równie nieprawdziwe byłoby stwierdzenie, że działa wyłącznie w Polsce. W praktyce może być używany w bardzo wielu miejscach poza krajem, jeśli infrastruktura terminala to umożliwia.
Najrozsądniej sprawdzać nie państwo, tylko warunki techniczne. Jeśli zwykłe płatności zbliżeniowe telefonem są w danym miejscu powszechne, istnieje duża szansa, że BLIK zbliżeniowy również zadziała — o ile bank i urządzenie na to pozwalają.
To jedna z tych funkcji, które realnie zwiększyły użyteczność BLIKA za granicą. Wcześniej system był silnie kojarzony głównie z polskim internetem i polskimi bankomatami. Teraz jego zastosowanie jest szersze, choć nadal nie w każdym wariancie równie wygodne.
Czy BLIK działa w bankomatach i wpłatomatach poza Polską
Tu warto zachować ostrożność. Klasyczne wypłaty i wpłaty kodem BLIK są przede wszystkim usługą krajową. W Polsce działa to bardzo wygodnie: aplikacja banku generuje kod, bankomat lub wpłatomat przyjmuje transakcję, gotowe.
Za granicą nie należy jednak oczekiwać, że każda maszyna bankowa obsłuży taki sam schemat. Infrastruktura bankomatowa w innych krajach zwykle nie jest zintegrowana z BLIKIEM w taki sposób, jak w Polsce. To oznacza, że wypłata kodem BLIK poza Polską nie jest standardem.
Jeśli potrzebna jest gotówka za granicą, lepiej wcześniej sprawdzić dostępne metody w swoim banku i nie opierać planu wyłącznie na BLIKU. Szczególnie w podróży to ma znaczenie, bo brak alternatywy potrafi szybko zamienić wygodę w problem.
Przelew na telefon BLIK a korzystanie za granicą
Przelew na telefon BLIK to funkcja bardzo mocno osadzona w polskim systemie bankowym. Działa między użytkownikami, którzy mają powiązany numer telefonu z rachunkiem w banku obsługującym tę usługę. Sam fakt pobytu za granicą nie wyklucza użycia przelewu na telefon, jeśli nadal korzysta się z polskiego numeru i polskiej bankowości mobilnej.
Nie oznacza to jednak, że jest to rozwiązanie „międzynarodowe” w takim sensie jak przelew transgraniczny. To nadal usługa zaprojektowana wokół polskiego ekosystemu bankowego. Można więc siedzieć w innym kraju i wysłać pieniądze przez BLIK, ale nie dlatego, że BLIK działa lokalnie w tym państwie, tylko dlatego, że działa na polskim rachunku i w polskiej aplikacji bankowej.
Miejsce pobytu użytkownika i zasięg samej usługi to nie to samo. BLIK może działać podczas pobytu za granicą, ale często „zapleczem” całej operacji nadal pozostaje polski bank.
Jak sprawdzić, czy BLIK zadziała w danej sytuacji
Najbezpieczniej nie pytać ogólnie „czy BLIK działa w tym kraju”, tylko przejść przez prostą weryfikację:
- Sprawdzić, jaką operację ma wykonać BLIK: online, zbliżeniowo, przelew, bankomat.
- Zobaczyć, czy bank udostępnia tę funkcję w aplikacji.
- Ocenić, czy sklep, terminal albo urządzenie rzeczywiście przyjmuje taki typ płatności.
Taka kolejność oszczędza nerwów. Dzięki temu od razu wiadomo, czy problemem jest brak wsparcia po stronie banku, brak opcji w sklepie, czy po prostu ograniczenie samego systemu poza Polską.
W praktyce można przyjąć prostą zasadę: najpewniej działa BLIK w Polsce, całkiem sensownie działa za granicą online i zbliżeniowo w wybranych warunkach, a najsłabiej wypada przy klasycznych operacjach bankomatowych poza krajem.
W jakich krajach jest BLIK — krótka odpowiedź
Jeśli potrzebna jest odpowiedź w jednym akapicie, brzmi ona tak: BLIK jest przede wszystkim systemem działającym w Polsce, ale niektóre jego funkcje można wykorzystywać także za granicą. W sklepach internetowych zadziała tam, gdzie sprzedawca udostępnia BLIK. W płatnościach zbliżeniowych może działać w wielu krajach, o ile bank obsługuje tę funkcję i terminal przyjmuje płatności zbliżeniowe. Przelew na telefon da się wykonać podczas pobytu za granicą, ale nadal w ramach polskiego systemu bankowego. Najmniej przewidywalne poza Polską są natomiast wypłaty i wpłaty kodem BLIK.
To właśnie dlatego pytanie o „kraje, w których jest BLIK” warto zamienić na inne: który rodzaj BLIKA ma zadziałać i w jakim miejscu. Dopiero wtedy odpowiedź ma sens i da się z niej realnie skorzystać.